

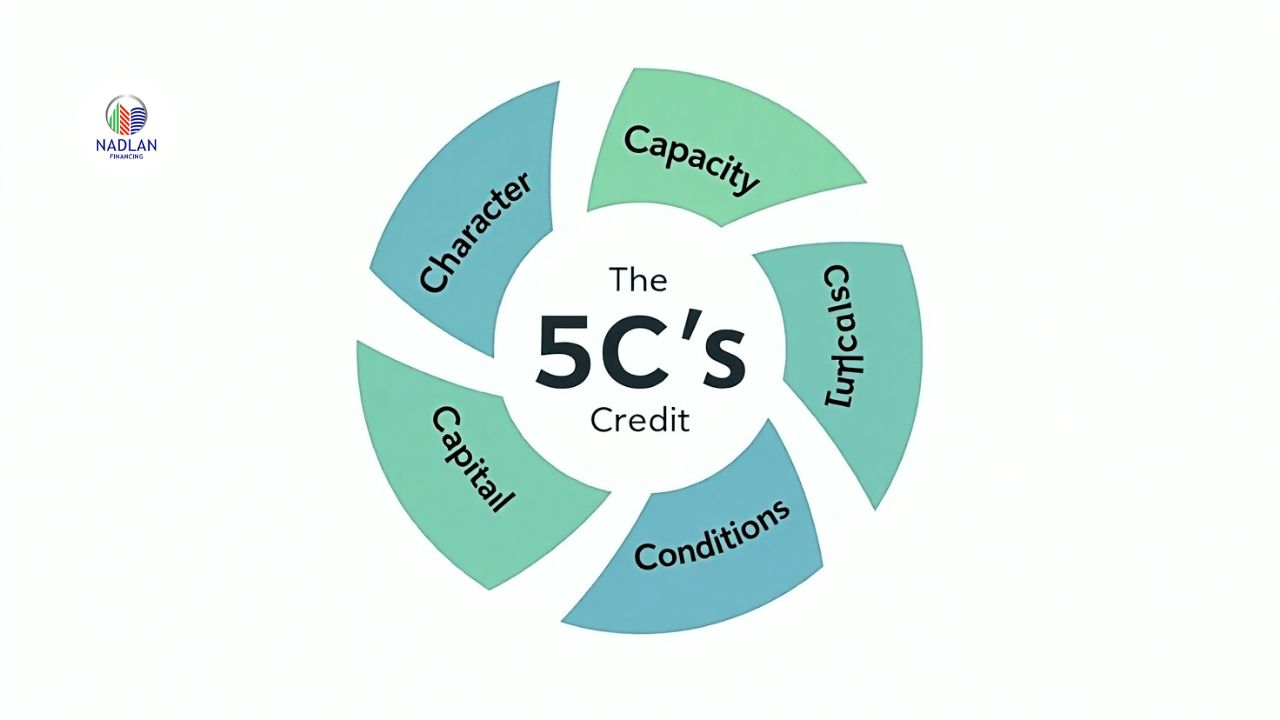
Har du någonsin undrat hur långivare bestämmer sig för om de ska godkänna ditt lån eller inte? Det är inte slumpmässigt. Det finns faktiskt ett system bakom det. Oavsett om du ansöker om ett bolån, ett billån eller till och med en företagskredit, kokar beslutet vanligtvis ner till fem viktiga saker. Dessa är kända som "kreditens 5 C".
De är enkla i konceptet men kraftfulla i praktiken.
Låt oss bryta ner det hela på ett sätt som faktiskt är vettigt, ingen jargong, inget ludd, bara de riktiga sakerna du behöver veta.
Varför kreditbeslut känns som ett mysterium
Du fyller i en låneansökan . Du har en hyfsad inkomst. Du har aldrig missat en betalning i ditt liv. Men pang, du blir nekad. Eller kanske är räntan du erbjuds mycket högre än du förväntade dig.
Det är frustrerande. Du börjar fråga:
- "Har jag gjort något fel?"
- "Är min kreditvärdighet inte tillräckligt bra?"
- "Vad tittar de mer på?"
Sanningen är att långivare inte baserar ditt godkännande (eller avslag) på bara en sak. De tittar på en komplett bild av dina vanor, din historia, din inkomst, ditt beteende och din potential att betala tillbaka.
Det är där de 5 C:erna kommer in. De hjälper långivare att bedöma risken med att låna ut pengar till dig.
Här är varför detta betyder mer än du tror
Om du inte vet vad de 5 Cs är eller hur du stärker dem kommer du alltid att vara i underläge.
- Du kanske går miste om bättre räntor.
- Du kan bli nekad även när du tror att du är "kreditvärdig".
- Du kanske inte förstår vad som håller dig tillbaka.
Och det stannar inte vid lån. Din kreditvärdighet kan påverka din förmåga att hyra en bostad, kvalificera dig för företagsfinansiering eller till och med få vissa jobb.
Systemet är inte nödvändigtvis trasigt, det är bara det att de flesta inte känner till spelets regler. Låt oss fixa det.
Låt oss bryta ner de 5 Cs av kredit
Här är vad långivare tittar på bakom kulisserna:
1. Karaktär: Betalar du tillbaka vad du är skyldig?
Det här handlar inte om din personlighet. "Karaktär" i kreditvärlden handlar egentligen om din meritlista. Det är långivare som frågar:
"Kan vi lita på att du betalar tillbaka pengarna?"
De bedömer detta vanligtvis baserat på din kredithistorik , till exempel:
- Har du gjort betalningar i tid?
- Använder du kredit på ett ansvarsfullt sätt?
- Har du några konkurser eller inkasso?
Om du har en stark betalningshistorik är det guld. Det talar om för långivare att du är ansvarig. Även en kort men ren skiva kan räcka långt.
På baksidan kan missade betalningar, höga kreditkortssaldon eller frekventa låneansökningar vara röda flaggor.
Hur kan man förbättra detta? Betala alltid dina räkningar i tid. Det är det kraftfullaste du kan göra. Ställ in påminnelser. Konfigurera automatisk betalning. Missa bara inga betalningar.
2. Kapacitet: Har du faktiskt råd med det här lånet?
Allt handlar om din inkomst och din återbetalningsförmåga. Långivare är inte bara nyfikna när de frågar hur mycket du tjänar. De försöker ta reda på:
"Kan den här personen hantera ytterligare en månadsbetalning?"
De kommer att titta på din skuldsättningsgrad (DTI), det vill säga hur mycket av din inkomst som går till skulder varje månad.
Till exempel: Om du tjänar 5,000 2,000 USD i månaden och dina totala skuldbetalningar är 40 XNUMX USD, är ditt DTI XNUMX %.
De flesta långivare föredrar DTI under 36 %, men vissa sträcker det upp till 43 % eller mer beroende på lånet.
Hur kan man förbättra detta? Antingen öka din inkomst eller minska dina befintliga skulder. Bara att betala av ett kreditkort eller lån kan tippa vågskålen till din fördel.
3. Capital: What's Your Skin in the Game?
"Kapital" är vad du tar till bordet.
Låt oss säga att du köper ett hus eller startar ett företag. Långivare vill se hur mycket av dina egna pengar du investerar. Riskerar du något?
Om du lägger ner 20 % på en fastighet är det ett gott tecken. Det visar på engagemang. Det minskar också långivarens risk om det går söderut, de står inte för hela notan.
De kan också titta på dina besparingar, pensionsfonder och andra tillgångar. Dessa hjälper till att måla en mer fullständig bild av din ekonomiska hälsa.
Hur kan man förbättra detta C? Spara aggressivt. Ju mer kassareserver du har, desto starkare ser du ut. Om du köper fastighet kan en större kontantinsats öppna upp för bättre villkor.
4. Säkerhet: Vad är reservplanen?
Säkerhet är något värdefullt du ställer som säkerhet för lånet.
För ett billån är det bilen. För ett bolån är det huset. Om du försummar kan långivaren ta tillgången och sälja den för att få tillbaka sina pengar.
Lån utan säkerhet (som personliga lån eller kreditkort) har inga säkerheter, varför de ofta kommer med högre räntor.
Säkrade lån ger långivare mer komfort, så att du kan bli lättare godkänd eller få bättre räntor.
Hur kan man förbättra detta? Erbjud stark säkerhet när du ansöker om ett stort lån. Det minskar risken för långivaren och ökar dina chanser att bli godkänd.
5. Villkor: Vad är sammanhanget?
Den här är lite mer extern. "Villkor" avser villkoren för lånet och den övergripande ekonomiska miljön.
Långivare överväger:
- Vad är lånet till?
- Är marknaden stabil eller volatil?
- Vad händer med räntor, inflation eller den lokala ekonomin?
Till exempel, under en lågkonjunktur, kan långivare skärpa sig och göra det svårare att bli godkänd även om du har en stark kredit.
Dessutom kan en låntagare som ansöker om ett lån för att expandera ett växande företag se bättre ut än någon som behöver ett personligt lån för en semester. Om du letar efter en bra långivare, kontakta oss.
Hur kan man förbättra detta? Du kan inte kontrollera ekonomin, men du kan kontrollera "varför" bakom ditt lån. Var tydlig, specifik och ha en gedigen plan. En stark anledning till att låna (som att expandera ditt företag eller köpa ett hus) ökar trovärdigheten.
Vilken av de 5 Cs är den viktigaste?
Här är sanningen: Karaktär är kung.
Din kredithistorik är ofta det första en långivare ser. Om det är stökiga sena betalningar, inkasso, standardbetalningar börjar du redan från en tuff plats.
Även om du har stor inkomst (kapacitet) eller tillgångar (kapital), vill långivare se ansvar först.
Som sagt, alla Cs spelar roll. Tänk på dem som pusselbitar. När de passar ihop bra känner långivare sig mer självsäkra. När en bit saknas eller är svag kan du fortfarande bli godkänd men villkoren kanske inte är till din fördel.
Exempel i verkligheten: Hur de 5 Cs fungerar i praktiken
Låt oss säga att Sarah ansöker om ett småföretagslån. Så här utvärderar långivaren henne:
- Karaktär: Hon har haft ett kreditkort i fem år, aldrig missat en betalning. Betyg: Bra.
- Kapacitet: Hon tjänar 7,000 2,000 USD/månad och har 29 XNUMX USD i befintliga månatliga skulder. DTI = XNUMX %. Betyg: Stark.
- Huvudstaden: Hon investerar 20,000 XNUMX dollar av sina egna besparingar i verksamheten. Betyg: Stark.
- Säkerhet: Hon erbjuder affärsutrustning värd $10,000 XNUMX som backup. Betyg: Måttlig.
- Betingelser: Hennes verksamhet är i en bransch som växer, och hon har en detaljerad plan för hur lånet ska användas. Betyg: Stark.
Sarahs profil är solid över hela linjen. Det är den typen av låntagare som långivare älskar.
Föreställ dig nu någon med en liknande affärsidé men en historia av missade betalningar och inga besparingar. Samma idé men en mycket svårare väg till finansiering.
Hur man stärker alla 5 Cs
Här är några realistiska steg du kan ta:
- Betala varje räkning i tid. Inga ursäkter.
- Maximera inte dina kreditkort.
- Håll ditt DTI-förhållande lågt.
- Skapa besparingar – även små belopp spelar roll.
- Var strategisk med låneansökningar. Låna inte bara för att låna.
- Om du har ett mål (köpa ett hem, starta ett företag), planera i förväg för att visa långivare att du är redo.
Varför är de 5 Cs viktiga?
De 5 kreditgivarna är som de inofficiella styrkortslångivare använder för att ta reda på om du är ett säkert kort. Oavsett om du försöker få en inteckning, ett företagslån eller till och med ett nytt kreditkort, hjälper dessa fem faktorer långivare att svara på en stor fråga:
"Om vi lånar ut pengar till den här personen, är det troligt att vi får tillbaka dem - i tid och i sin helhet?"
De skyddar inte bara långivaren utan hjälper dig också som låntagare. När du förstår de 5 Cs kan du sätta dig själv i en bättre position för att kvalificera dig, förhandla fram bättre villkor och undvika avslag eller höga räntor. Det handlar om att visa att du är ansvarsfull, kapabel och seriös när det gäller att hantera skulder på ett klokt sätt.
Bottom line? De 5 Csna spelar roll eftersom de påverkar hur mycket du kan låna, vilken ränta du får och om du överhuvudtaget blir godkänd.
Vilken av de 5 Cs är den viktigaste?
De spelar alla roll, men karaktär tenderar att väga tyngst.
Varför? Eftersom karaktär handlar om tillit. Det är din kredithistorik. Ditt tidigare beteende med skulder. Om du konsekvent har betalat dina räkningar i tid och inte har samlat på dig massor av skulder, är det mycket mer sannolikt att långivare ser dig som en pålitlig låntagare.
Tänk på det så här: du kan ha en stor inkomst (kapacitet) eller erbjuda något värdefullt som säkerhet, men om din historia visar ett mönster av missade betalningar eller betalningsinställelser kommer långivare att tveka.
Så medan alla fem Cs målar upp hela bilden, är karaktär vanligtvis det första långivare kontrollerar och om det ser dåligt ut kan det stänga dörren innan konversationen ens börjar.
Vilken av de 5 Cs hänvisar till en individs kredithistorik?
Det skulle vara Karaktär.
Detta C handlar om ditt kreditbeteende hur du har hanterat pengar och skulder tidigare. Långivare tittar på din kreditupplysning för att se om du har betalat räkningar i tid, hur länge dina konton har varit öppna, hur mycket kredit du använder och om du har haft några konkurser, debiteringar eller inkasseringar.
Det är ungefär som ditt ekonomiska rykte.
Om din kredithistorik är ren och konsekvent kommer långivare att se dig som en ansvarsfull låntagare. Men om det finns röda flaggor kan det väcka oro även om allt annat (inkomst, besparingar, säkerheter) checkar ut.
Vilka är principerna för de 5 Cs of Credit som banker arbetar med?
Banker använder de 5 Cs för att minska risker och fatta smarta lånebeslut. Så här passar varje C in i deras utlåningsfilosofi:
- Karaktär – Går det att lita på att du betalar tillbaka? Banker vill se en historia av ansvar. Det handlar om tillförlitlighet.
- Kapacitet – Har du inkomster för att hantera nya skulder? De tittar på ditt kassaflöde och dina skyldigheter.
- Kapital – Är du personligen investerad? Ju mer pengar eller tillgångar du lägger in, desto mer seriös framstår du.
- Säkerheter – Finns det en reservplan om du är standard? Tillgångar erbjuder långivare säkerhet.
- Villkor – Vad är syftet med lånet och det bredare ekonomiska klimatet? Sammanhanget är viktigt särskilt under flyktiga tider.
Dessa principer hjälper bankerna att balansera möjligheter med försiktighet. Att låna ut pengar innebär alltid risk, men genom att väga dessa fem faktorer kan banker fatta smartare och säkrare beslut samtidigt som de ger låntagarna en rättvis chans.
Slutliga tankar: Det handlar inte bara om siffror – det handlar om tillit
I slutet av dagen vill långivare känna sig trygga.
De slänger inte bara pengar. De tittar på dig, dina vanor, din potential. De 5 Cs hjälper dem att göra det.
Och när du väl förstår vad de letar efter kan du vända på manuset. Du är inte bara någon som hoppas på ett ja, du är någon som visar långivare varför du förtjänar en.
Så oavsett om du köper ett hem, startar ett företag eller bara försöker höja din kredit, börja med 5 Cs. De är enkla, smarta och nyckeln till att låsa upp bättre ekonomiska möjligheter.
Vanliga frågor: Snabba svar om de 5 Cs of Credit
F: Använder alla långivare 5 Cs?
Ja, i någon form. De kanske inte säger det rakt ut, men konceptet styr nästan alla lånebeslut.
F: Vad är ett "dåligt" DTI-förhållande?
Över 43 % anses vanligtvis vara riskfyllt. Ju lägre desto bättre.
F: Kan jag få ett lån med dålig kredit om de andra Cs är starka?
Det är möjligt särskilt om du har starkt kapital eller säkerheter. Men du kan möta högre priser eller strängare villkor.
F: Hur lång tid tar det att förbättra "karaktären"?
Kreditförbättringar kan börja inom några månader efter betalningar i tid, men stora stötar (som konkurs) kan ta år att återhämta sig från.
F: Vilket C förändras mest över tiden?
Kapacitet. Dina inkomster och skulder kan förändras snabbt till skillnad från din kredithistorik, som byggs upp över tiden.