

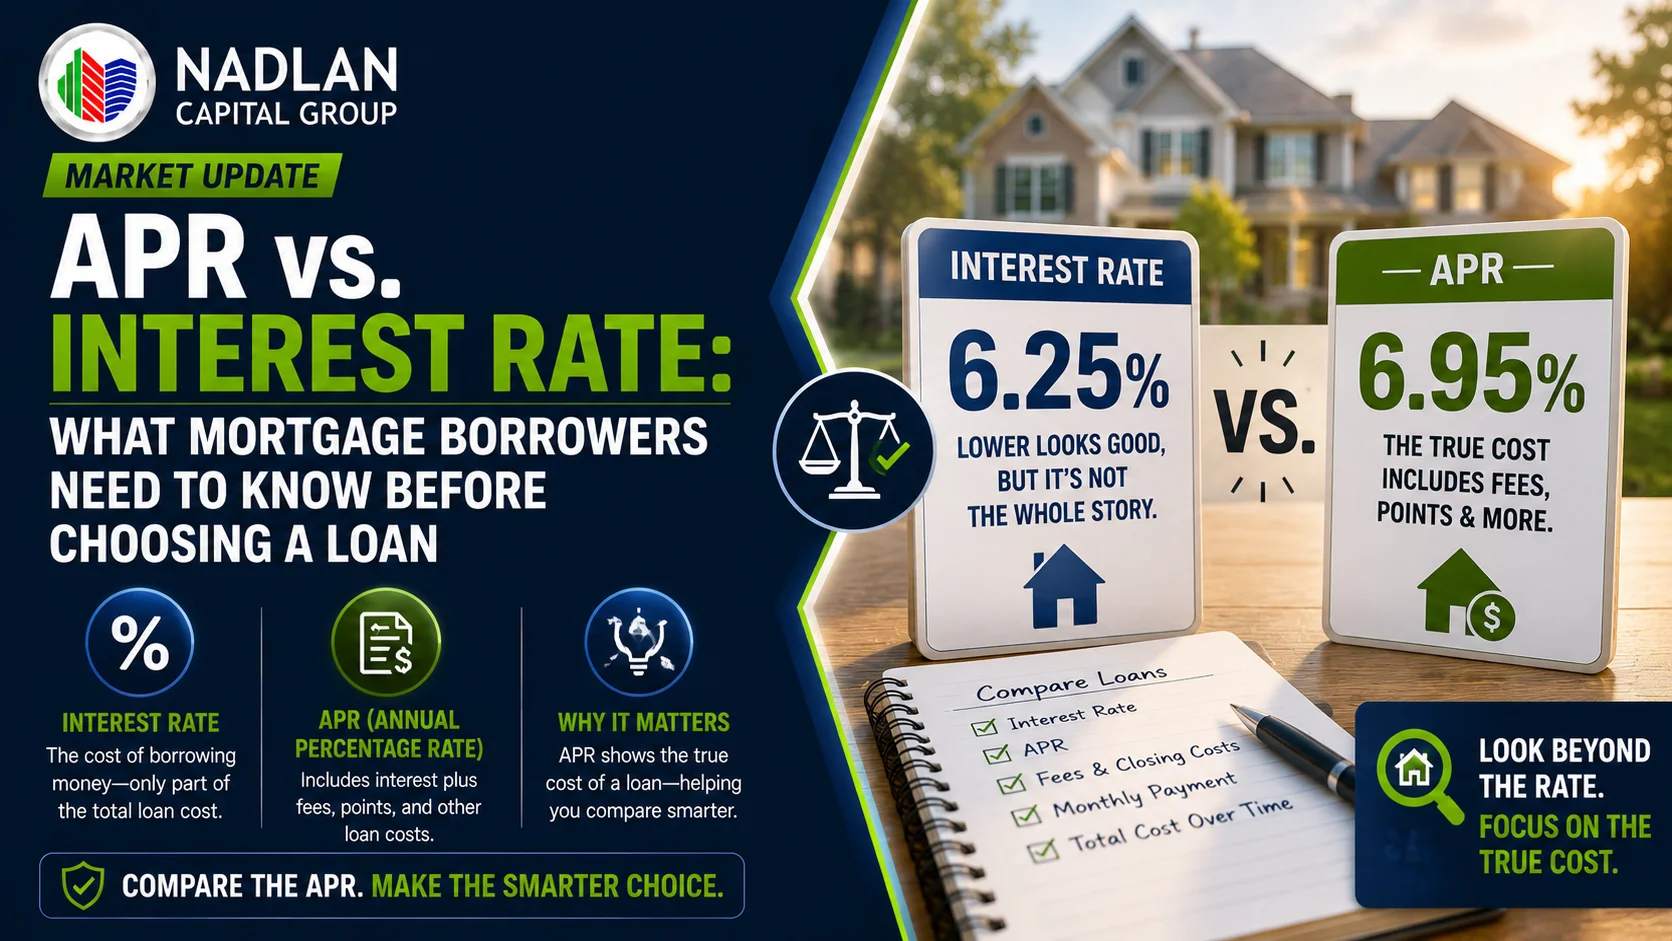
När man letar efter ett bolån fokuserar många låntagare först på räntan. En lägre annonserad ränta kan verka attraktiv, men det betyder inte alltid att lånet är det billigaste alternativet.
Den årliga procentuella räntan, eller APR , ger en bredare bild av lånekostnaderna eftersom den inkluderar räntan tillsammans med vissa avgifter och kostnader som är förknippade med bolånet.
Att förstå skillnaden mellan de två kan hjälpa husköpare att fatta bättre finansieringsbeslut och undvika att välja ett lån bara för att den annonserade räntan ser lägre ut.
Vad är en bolåneränta?
Räntan på bolånet är den procentsats som debiteras på det lånade beloppet.
Det påverkar direkt den månatliga bolånebetalningen, som består av amortering och ränta.
Om till exempel två låntagare tar identiska 30-åriga bolån men en får en lägre ränta, kommer den låntagaren i allmänhet att ha en lägre månatlig amortering och ränta och betala mindre ränta över tid.
Räntan visar dock inte hela lånekostnaden.
Ett bolån med en lägre annonserad ränta kan ibland ha högre startavgifter.
Vad är APR?
APR står för årlig procentuell ränta.
Till skillnad från räntan försöker den effektiva räntan visa den bredare årliga lånekostnaden genom att inkludera bolåneräntan plus vissa finansieringsavgifter.
Beroende på lånet kan den effektiva räntan inkludera kostnader som:
- Rabattpoäng
- Upprättande avgifter
- Emissionsavgifter
- Vissa stängningskostnader
- Andra tillämpliga finansieringsavgifter
Eftersom dessa extra kostnader ingår i beräkningen av den effektiva räntan är den vanligtvis högre än den annonserade räntan.
Varför skillnaden är viktig
Betrakta två hypotetiska bolåneerbjudanden som båda annonserar en ränta på 6.25 %.
Ett lån har en effektiv ränta på 6.406 % , medan ett annat har en effektiv ränta på 6.510 %.
Räntorna verkar vara identiska.
Men effektiva räntor skiljer sig åt eftersom lånen har olika kostnader kopplade till sig.
Det är därför låntagare bör undvika att jämföra bolåneerbjudanden enbart baserat på den totala räntan.
Ett lån som erbjuder 6.25 % ränta med betydande rabattpoäng kan i slutändan kosta mer i förskott än ett lån på 6.25 % med färre avgifter.
Ränta kontra APR: Vad varje siffra berättar för dig
Det enklaste sättet att tänka på skillnaden är:
Ränta = kostnaden för att låna pengar.
APR = en bredare uppskattning av den årliga kostnaden för bolånet, inklusive vissa avgifter.
Räntesatsen är särskilt användbar för att uppskatta månatliga betalningar av amortering och ränta.
Den effektiva räntan är mer användbar när man jämför den totala kostnadsstrukturen för olika bolåneerbjudanden.
Den effektiva räntan bör dock inte betraktas som en perfekt indikator på det faktiska beloppet en låntagare kommer att spendera. Beräkningar av den effektiva räntan kan variera beroende på vilka avgifter som ingår och vilka antaganden som används.
Rabattpoäng kan ändra ekvationen
Bolånepoäng är en anledning till att två lån med identiska räntor kan ha olika effektiva räntor.
Låntagare kan ibland betala poäng i förskott i utbyte mot en lägre ränta.
Det skapar en avvägning:
Högre initialkostnad → potentiellt lägre ränta
or
Lägre initialkostnad → potentiellt högre ränta
Huruvida det är vettigt att betala poäng beror starkt på hur länge låntagaren förväntar sig att behålla bolånet.
En husägare som planerar att bo kvar i många år kan dra nytta av en lägre avgift.
Någon som förväntar sig att sälja eller refinansiera relativt snart kanske inte får tillbaka den initiala kostnaden för poängen.
En lägre APR är inte alltid det enda målet
Den effektiva räntan är ett viktigt jämförelseverktyg, men låntagare bör inte automatiskt välja bolånet med den lägsta effektiva räntan.
Till exempel kan en låntagare prioritera:
- Lägre månadsbetalningar
- Lägre kontantkrav i förskott
- En kortare låneperiod
- Flexibilitet att refinansiera
- En specifik förskottsbetalningsstruktur
- En viss produkt med fast eller rörlig ränta
Det bästa lånet beror på låntagarens ekonomiska situation och förväntade löptid.
Varför låneuppskattningen är viktig
Bolånetagare får en låneuppskattning efter att de ansökt om bolån.
Detta dokument ger viktig information om lånets ränta, effektiv ränta, beräknade stängningskostnader och andra villkor.
Att granska låneuppskattningar från flera långivare kan göra det enklare att jämföra erbjudanden med liknande villkor.
För en meningsfull jämförelse bör låntagare försöka jämföra liknande:
- Lånebelopp
- Fastighetstyper
- Lånevillkor
- Handpengar
- Perioder med räntelåsning
- Rabattpunktstrukturer
Annars kan ett lägre annonserat pris helt enkelt återspegla en annan avgiftsstruktur.
Hur du potentiellt kan minska din effektiva ränta på bolån
Låntagare kan vidta flera åtgärder för att förbättra sin totala bolåneprissättning.
Förbättra kreditvärdigheten
En starkare kreditprofil kan potentiellt kvalificera en låntagare för bättre prissättning.
Minska skulden
En lägre skuldkvot kan stärka en bolåneansökan och kan förbättra tillgängliga lånevillkor.
Jämför flera erbjudanden
Olika långivare kan ha väsentligt olika avgifter, priser och lånestrukturer.
Granska punkterna noggrant
Anta inte att det automatiskt är fördelaktigt att betala poäng. Beräkna hur lång tid det tar för de månatliga besparingarna att täcka den initiala kostnaden.
Jämför hela lånet
Se bortom räntan och den effektiva räntan. Granska stängningskostnader, månadsbetalning, bestämmelser om förtidsbetalning och andra lånevillkor.
När en högre effektiv ränta kan vara meningsfull
Det finns situationer där en låntagare medvetet kan välja ett lån med högre effektiv ränta.
Till exempel kan en låntagare som förväntar sig att hålla bolånet under en relativt kort period föredra en struktur med lägre initiala kostnader, även om den resulterande effektiva räntan är högre.
På samma sätt kan en låntagare acceptera en högre långfristig lånekostnad i utbyte mot en lägre månadsbetalning.
Den viktiga frågan är inte bara:
"Vilket lån har den lägsta effektiva räntan?"
Fråga istället:
"Vilket lån har den lägsta totalkostnaden under den tid jag förväntar mig att behålla det?"
Vad fastighetsinvesterare bör tänka på
Jämförelser av effektiva räntor är särskilt viktiga för fastighetsinvesterare eftersom finansieringskostnaderna direkt påverkar avkastningen på investeringar.
För en investeringsfastighet bör investerare överväga hela finansieringspaketet snarare än att bara titta på skuldebrevsräntan.
Viktiga faktorer inkluderar:
- Ränta
- April
- Upprättande avgifter
- Emissionsavgifter
- Poäng
- Förskottsbetalning påföljder
- Låneperiod
- Månatlig skuldbetalning
- Amortering
- Stängningskostnader
En något lägre ränta kanske inte ger det bästa investeringsresultatet om den kräver betydande initiala avgifter eller har ogynnsamma villkor för förskottsbetalning.
För investerare som utvärderar DSCR, bryggfinansiering eller annan investeringsfinansiering av fastigheter bör finansieringsstrukturen analyseras tillsammans med prognostiserade hyresintäkter, driftskostnader och exitstrategi.
Bottom Line
Räntan och den effektiva räntan besvarar två olika frågor.
Räntan visar den grundläggande kostnaden för att låna och har en direkt inverkan på din amortering och ränta.
Den effektiva räntan ger en bredare bild av den årliga lånekostnaden genom att inkludera vissa avgifter och kostnader.
När man jämför bolåneerbjudanden bör låntagare undersöka båda siffrorna snarare än att enbart fokusera på den lägsta annonserade räntan.
Det bästa bolånet är inte nödvändigtvis det med den lägsta räntan eller ens den lägsta effektiva räntan. Det är lånet vars totala kostnad, betalningsstruktur och villkor passar låntagarens ekonomiska mål och förväntade låneperiod.