

När vi närmar oss 2025 års horisont är potentiella husköpare och fastighetsinvesterare starkt fokuserade på att förutse utvecklingen av bolåneräntorna under de kommande fem åren. Att förstå prognosen för bolåneräntorna är avgörande, eftersom räntorna förväntas förbli höga, vilket påverkar besluten hos dem som vill ge sig in på bostadsmarknaden. Rörelsen på bolåneräntorna är nära kopplad till den 10-åriga statsobligationsräntan, en viktig indikator som vägleder långfristiga räntor. Genom att granska experters insikter och prognoser strävar vi efter att ge en heltäckande överblick över bolåneräntorna för 2025 till 2029, vilket möjliggör välgrundade beslut i ett ständigt föränderligt finansiellt landskap. Oavsett om man överväger bolån med fast eller rörlig ränta, kommer förståelsen av dessa trender att hjälpa både nya köpare och erfarna investerare att navigera sina finansiella strategier med tillförsikt.
Bolåneräntor är avgörande för både husköpare och investerare. I det här avsnittet utforskas de viktigaste faktorerna som påverkar dessa räntor och deras koppling till bredare ekonomiska indikatorer.
Påverkan på bostadsköparräntor
Bolåneräntor för bostadsköpare påverkas av ett komplext samspel av ekonomiska faktorer. Ekonomins allmänna hälsa spelar en betydande roll, där stark ekonomisk tillväxt ofta leder till högre räntor.
Inflation är en annan kritisk faktor. När inflationen stiger höjer långivare vanligtvis räntorna för att bibehålla sina vinstmarginaler. Detta påverkar direkt de räntor som erbjuds husköpare.
Regeringens politik, särskilt Federal Reserves, kan ha en betydande inverkan. När Fed höjer eller sänker sin referensränta kan det orsaka ringeffekter på hela utlåningsmarknaden.
Marknadskonkurrens mellan långivare kan också påverka räntorna. På en konkurrensutsatt marknad kan långivare erbjuda lägre räntor för att locka låntagare, vilket gynnar bostadsköpare.
Avkastning på statsobligationer och deras inverkan
Avkastningen på statsobligationer, särskilt den 10-åriga statsobligationsräntan, har en stark korrelation med bolåneräntor. Detta samband är grundläggande för att förstå långsiktiga räntetrender.
När avkastningen på statsobligationer stiger, följer bolåneräntorna vanligtvis efter. Detta beror på att många långivare använder 10-åriga statsobligationer som riktmärke för att fastställa sina bolåneräntor.
Skillnaden mellan statsobligationers avkastning och bolåneräntor, känd som bolånespreaden, är också viktig. Denna spread kan fluktuera baserat på marknadsförhållanden, långivarnas riskbedömningar och den övergripande ekonomiska stabiliteten.
Investerare ser ofta statsobligationer som en säker hamn under ekonomisk osäkerhet. När efterfrågan på statsobligationer ökar minskar deras avkastning, vilket kan leda till lägre bolåneräntor.
Att förstå detta samband kan hjälpa husköpare att förutse potentiella förändringar i bolåneräntor baserat på rörelser på statsobligationsmarknaden.
Prognoser för 2025 till 2029
Om vi blickar framåt mot perioden 2025 till 2029 kan vi göra välgrundade förutsägelser om bolåneränteutvecklingen baserat på expertprognoser och ekonomiska indikatorer.
Prognostiserade trender för statsobligationsräntor
Ekonomer och finansinstitut ger värdefulla insikter i framtida trender för statsobligationers avkastning. Dessa prognoser utgör grunden för att förstå potentiella förändringar i bolåneräntor.
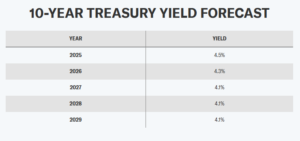
Deloittes globala ekonom, Michael Wolf, förutspår att avkastningen på 10-åriga statsobligationer kommer att ligga kvar på nära 4.5 % fram till 2025. Han förväntar sig en gradvis nedgång under de följande åren, med avkastningar som når 4.3 % 2026 och 4.1 % fram till 2027, och bibehåller den nivån fram till 2029.
Goldman Sachs-analytiker har en liknande prognos och förutspår att avkastningen på statsobligationer kommer att ligga runt 4.1 % i flera år. Deras prognos ligger nära Wolfs förutsägelser, vilket tyder på en period av relativ stabilitet.
Congressional Budget Office (CBO) presenterar en något mer optimistisk syn för låntagare. De förväntar sig att avkastningen kommer att nå 4.1 % i slutet av 2025, minska till 4 % år 2026 och stanna av nära 3.9 % år 2029.
Dessa prognoser ger en grund för att uppskatta framtida bolåneräntor, med hänsyn till den historiska skillnaden mellan statsobligationsräntor och bolåneräntor, eller kontakta oss.
Förväntade förändringar i bolåneräntor
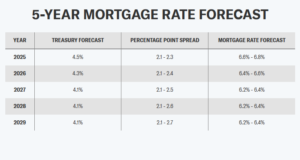
Baserat på prognoser för statsobligationers avkastning och historiska bolånespreadar kan vi uppskatta bolåneräntor för perioden 2025–2029. Denna prognos hjälper husköpare att planera sina finansiella strategier.
Med hjälp av en uppskattad spread på 2.1 till 2.3 procentenheter över statsobligationsräntorna kan vi prognostisera följande bolåneränteintervall:
-
2025: 6.5 % – 6.7 %
-
2026: 6.3 % – 6.5 %
-
2027: 6.2 % – 6.4 %
-
2028: 6.1 % – 6.3 %
-
2029: 6.0 % – 6.2 %
Dessa prognoser tyder på en gradvis minskning av bolåneräntorna under femårsperioden. Räntorna förväntas dock ligga kvar över de historiskt låga nivåerna från början av 2020-talet.
Det är viktigt att notera att dessa är uppskattningar och att faktiska priser kan variera beroende på ekonomiska förhållanden, policyförändringar och marknadsdynamik.
Viktiga faktorer som påverkar förutsägelser
Även om prognoser ger en användbar baslinje kan flera faktorer påverka hur noggrann dessa förutsägelser är. Att förstå dessa element är avgörande för husköpare och investerare.
Ekonomiska och politiska förändringar
Ekonomiska förhållanden och politiska beslut kan avsevärt påverka prognoserna för bolåneräntor. Dessa faktorer kan orsaka avvikelser från prognostiserade trender.
Stora ekonomiska händelser, såsom recessioner eller perioder av snabb tillväxt, kan förändra räntornas utveckling. Till exempel kan en allvarlig ekonomisk nedgång leda till lägre räntor eftersom regeringen försöker stimulera upplåning och utgifter.
Förändringar i penningpolitiken, särskilt beslut fattade av Federal Reserve, kan ha omedelbara och långsiktiga effekter på bolåneräntorna. Om Fed beslutar att höja eller sänka sin styrränta mer aggressivt än väntat, kan det förändra hela bolåneräntelandskapet.
Globala ekonomiska händelser kan också spela en roll. Internationella handelstvister, geopolitiska spänningar eller stora förändringar i den globala ekonomiska makten kan påverka avkastningen på amerikanska statsobligationer och därmed bolåneräntorna.
Det är viktigt för husköpare att hålla sig informerade om dessa bredare ekonomiska och politiska trender när de planerar sina bostadsköp eller refinansieringsbeslut.
Marknadsdynamik och spreadar
Förhållandet mellan statsobligationers avkastning och bolåneräntor, känt som spreaden, kan fluktuera baserat på olika marknadsfaktorer. Denna dynamik kan påverka noggrannheten i långsiktiga ränteprognoser.
Långivarnas riskbedömningar spelar en avgörande roll för att fastställa räntespreadar. Om långivare uppfattar ökad risk på bolånemarknaden kan de öka räntespreadarna, vilket leder till högre bolåneräntor även om avkastningen på statsobligationer förblir stabil.
Marknadslikviditet och investerarnas efterfrågan på bolånebaserade värdepapper kan också påverka spreadar. Hög efterfrågan på dessa värdepapper kan leda till stramare spreadar och potentiellt lägre bolåneräntor.
Konkurrens mellan långivare kan påverka enskilda ränteerbjudanden. På en mycket konkurrensutsatt marknad kan långivare minska sina räntespreadar för att attrahera låntagare, vilket potentiellt kan leda till lägre räntor än prognostiserat.
Att förstå denna marknadsdynamik hjälper husköpare att tolka ränteprognoser mer exakt och fatta välgrundade beslut om när man ska låsa en ränta.
Vanliga frågor för husköpare och investerare
Att besvara vanliga frågor kan hjälpa husköpare och investerare att navigera i den komplexa världen av bolåneräntor och fatta välgrundade beslut om sina fastighetsinvesteringar.
Långsiktiga ränteförväntningar
Många husköpare och investerare är nyfikna på långsiktiga räntetrender och möjligheten att återgå till de ultralåga räntorna som setts de senaste åren.
F: Kommer bolåneräntorna någonsin att sjunka tillbaka till 3 %?
A: Även om man aldrig ska säga aldrig inom ekonomi är en återgång till 3 % under de kommande fem åren högst osannolik. Sådana låga räntor inträffar vanligtvis under extrema ekonomiska förhållanden, som en djup recession eller global kris.
F: Vilka blir bolåneräntorna år 2027?
A: Baserat på nuvarande prognoser förväntas 30-åriga fasta bolåneräntor ligga mellan 6.2 % och 6.4 % år 2027. Denna prognos kan dock komma att ändras baserat på ekonomiska förhållanden och politiska beslut.
F: Är en betydande minskning av bolåneräntorna sannolikt före 2029?
A: Den förväntade nedgången i räntorna är gradvis snarare än dramatisk. En betydande nedgång skulle sannolikt kräva en oförutsedd ekonomisk händelse som avsevärt sänker avkastningen på statsobligationer.
Det är viktigt för husköpare att fokusera på sin personliga ekonomiska situation och bostadsbehov snarare än att försöka tajma marknaden perfekt.
Beslut om fast ränta kontra rörlig ränta
Att välja mellan ett bolån med fast ränta och ett bolån med rörlig ränta är ett avgörande beslut för husköpare. Att förstå för- och nackdelarna med varje bolån kan hjälpa till att göra rätt val.
Bolån med fast ränta erbjuder stabilitet och förutsägbarhet. Räntan förblir densamma under hela låneperioden, vilket gör det enklare att budgetera. Detta alternativ föredras ofta av dem som planerar att bo kvar i sina hem långsiktigt.
Bolån med rörlig ränta börjar vanligtvis med en lägre ränta som kan ändras regelbundet. Detta kan vara fördelaktigt för dem som planerar att sälja eller refinansiera inom några år, men det medför risken för räntehöjningar över tid.
Beslutet mellan fasta och rörliga räntor bör baseras på:
-
Din ekonomiska stabilitet
-
Hur länge du planerar att bo kvar i huset
-
Din risktolerans
-
Nuvarande marknadsförhållanden och ränteprognoser
Att rådgöra med en finansiell rådgivare kan hjälpa dig att göra det bästa valet för din specifika situation.
Slutliga tankar för låntagare
När vi nu avslutar vår undersökning av prognoser för bolåneräntor för 2025 till 2029 är det viktigt att överväga hur denna information kan tillämpas på verkliga beslut för husköpare och investerare.
Strategisk planering för husköpare
När du planerar ett bostadsköp under de kommande åren, överväg följande strategier:
-
Fokusera på överkomliga priser snarare än att försöka tajma marknaden perfekt. Köp när du är ekonomiskt redo och hitta ett hem som uppfyller dina behov.
-
Bygg in en buffert i din budget för att hantera potentiella räntehöjningar. Detta kan bidra till att du fortfarande har råd med ditt bolån om räntorna stiger.
-
Överväg att göra en större kontantinsats om möjligt. Detta kan bidra till att kompensera för högre räntor genom att minska ditt lånebelopp och dina månatliga betalningar.
-
Utforska olika lånealternativ, inklusive statligt stödda lån eller program för förstagångsköpare, vilka kan erbjuda mer förmånliga villkor.
-
Arbeta på att förbättra din kreditvärdighet. En högre kreditvärdighet kan hjälpa dig att säkra bättre räntor, vilket potentiellt kan spara tusentals kronor under lånets löptid.
Kom ihåg att rätt tidpunkt att köpa är när det överensstämmer med dina personliga och ekonomiska mål, oavsett marknadsförhållanden.
Navigera framtida ränteförändringar
I takt med att bolåneräntorna fortsätter att förändras är det viktigt för både nuvarande och blivande husägare att hålla sig informerad och flexibel.
Håll ett öga på ekonomiska indikatorer och policyförändringar som kan påverka bolåneräntorna. Detta inkluderar beslut från Federal Reserve, inflationstakt och övergripande ekonomiska tillväxttrender.
För de som redan har bolån kan det vara bra att sätta en "utlösningsränta" där refinansiering blir attraktiv. Detta kan hjälpa er att dra nytta av potentiella räntesänkningar utan att ständigt övervaka marknaden.
Om du har ett bolån med rörlig ränta, planera för eventuella räntehöjningar. Bygg upp en ekonomisk buffert eller överväg att refinansiera till ett bolån med fast ränta om du räknar med att bo kvar i ditt hem på lång sikt.
För potentiella köpare, var flexibel i ditt bostadssökande. Att vara öppen för olika områden eller fastighetstyper kan hjälpa dig att hitta ett hem som passar din budget även om priserna är högre än väntat.
I slutändan, även om det är värdefullt att förstå ränteutvecklingen, bör ditt köpbeslut baseras på din personliga ekonomiska situation och dina långsiktiga bostadsbehov.