

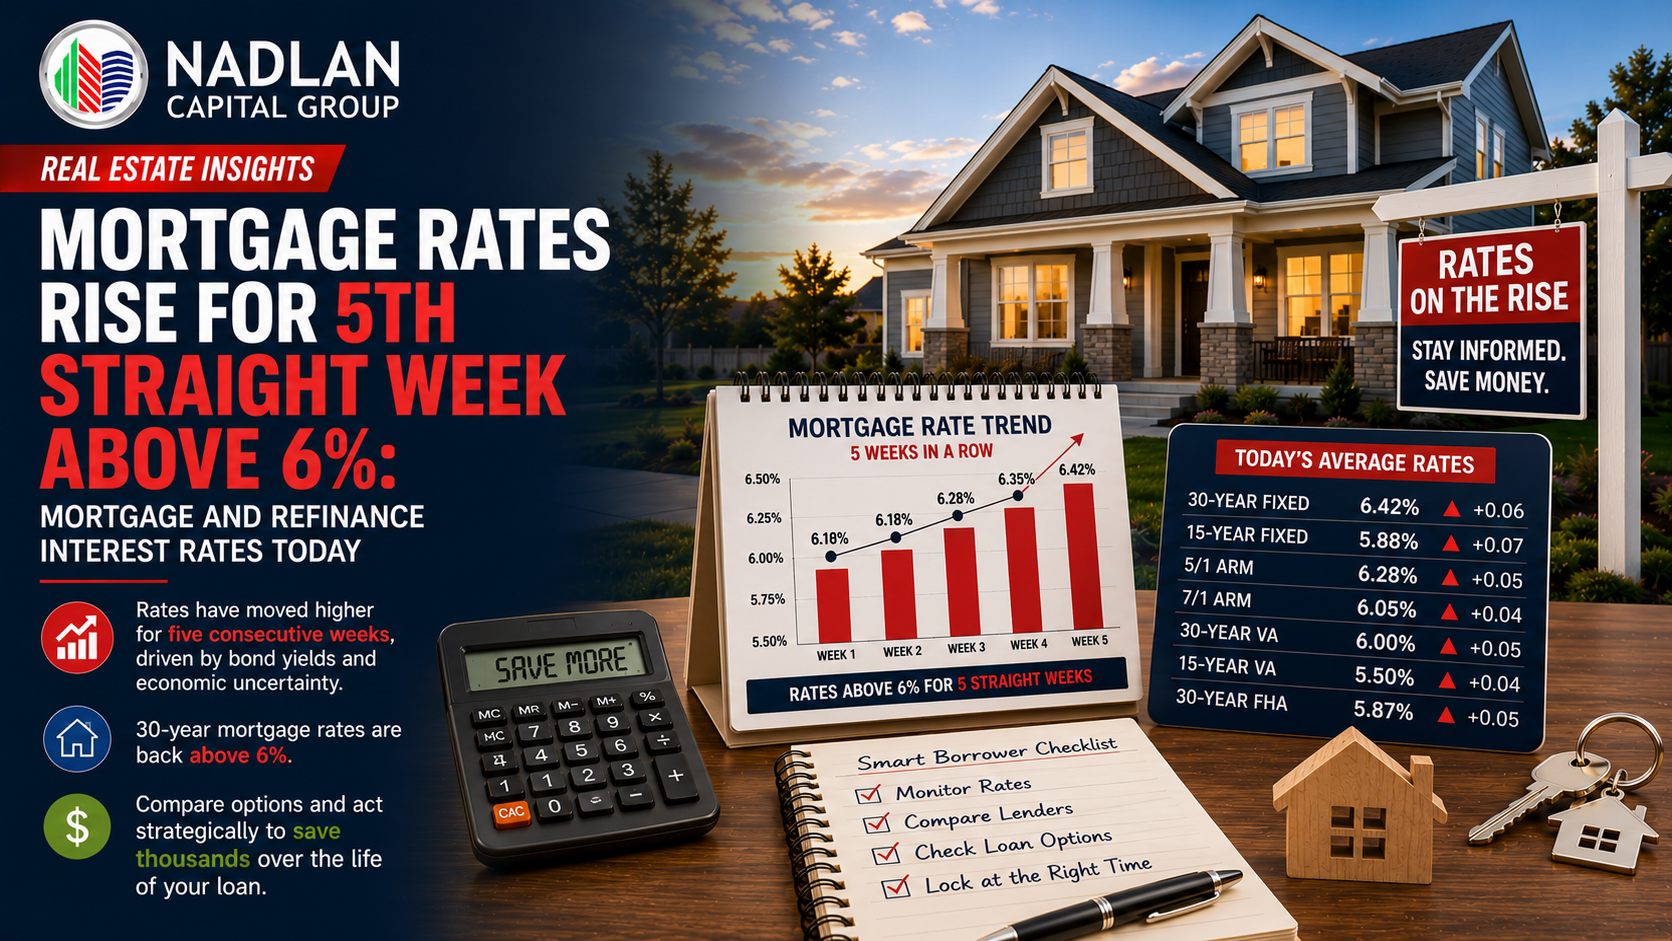
Bolåneräntorna har stigit över 6 % för femte veckan i rad, vilket har pressat den 30-åriga bolåneräntan till sin högsta nivå sedan september förra året. Om du funderar på att köpa eller refinansiera innebär denna stadiga ökning att dina kostnader kan bli lite högre än du förväntade dig. Att veta hur räntorna ser ut idag och hur de kan komma att utvecklas kan hjälpa dig att fatta smartare beslut om ditt nästa steg.
Vad händer med bolåneräntorna just nu
Enligt Freddie Mac steg den 30-åriga fasta bolåneräntan med åtta punkter till 6.46 % för veckan som slutade på onsdagen. Detta är den högsta räntan sedan början av september. Även den 15-åriga bolåneräntan steg med två punkter till 5.77 %.
Dessa stigande siffror för bolåneräntor kommer som en följd av att marknaderna reagerar på pågående globala händelser. Den 30-åriga bolåneräntan har stigit stadigt i fem veckor i rad, vilket påverkar både köpare och de som vill refinansiera bolån.
Sam Khater, chefekonom på Freddie Mac, påminner oss om att ”med vårens bostadsköpsäsong i full gång bör blivande köpare komma ihåg att jämföra priser för att hitta den bästa bolåneräntan, eftersom de potentiellt kan spara tusentals dollar genom att få flera offerter.”
Detta är utmärkta råd, särskilt för utländska investerare som kan vara nya på den amerikanska fastighetsmarknaden. På Nadlan Capital Group hjälper vi internationella köpare att navigera i dessa vatten varje dag.
Aktuella bolåneräntor du behöver känna till
Så här ser dagens priser ut, baserat på den senaste statistiken från Zillow:
Inköpspriser:
-
30-årig fast ränta: 6.30 %
-
20-årig fast ränta: 6.34 %
-
15-årig fast ränta: 5.67 %
-
5/1 ARM: 6.26 %
-
7/1 ARM: 6.28 %
-
30-årig VA: 5.84 %
-
15-årig VA: 5.51 %
-
5/1 VA: 5.46 %
Refinansieringsräntor:
-
30-årig fast ränta: 6.42 %
-
20-årig fast ränta: 7.00 %
-
15-årig fast ränta: 5.87 %
-
5/1 ARM: 6.37 %
-
7/1 ARM: 5.94 %
-
30-årig VA: 5.81 %
-
15-årig VA: 5.42 %
-
5/1 VA: 5.17 %
Tänk på att dessa är nationella genomsnitt. Din faktiska avgift beror på flera faktorer som vi kommer att diskutera nedan.
Hur stigande räntor påverkar din strategi för bostadsköp
Mortgage Bankers Association rapporterade att det totala antalet bolåneansökningar minskade med mer än 10 % denna vecka. Refinansieringsansökningarna minskade ännu kraftigare, med 17 % för veckan och mer än 40 % jämfört med förra månaden.
Men det finns också goda nyheter. Antalet nya bostäder ökade med mer än 20 % från februari till mars, vilket signalerar ett växande förtroende för säljarna. Detta skapar möjligheter för köpare, särskilt de som är förberedda med en solid finansiering.
Som Jake Krimmel, seniorekonom på Realtor.com, påpekar, ”mars brukar sätta grunden för vårsäsongen.” Det betyder att de kommande veckorna kommer att vara avgörande för att förstå vart marknaden är på väg.
Förstå alternativ för bolån med fast ränta kontra rörlig ränta
När du jämför lån kommer du att stöta på två huvudtyper:
Bolån med fast ränta låser din ränta under hela låneperioden. Om du tecknar ett 30-årigt bolån med 6 % ränta förblir den räntan oförändrad under alla 30 år (såvida du inte refinansierar eller säljer). Detta ger dig förutsägbara betalningar och trygghet.
Bolån med justerbar ränta (ARM) håller din ränta fast under en initial period och justeras sedan regelbundet. Ett 5/1 ARM-lån, till exempel, bibehåller din startränta i fem år och ändras sedan årligen baserat på marknadsförhållandena.
För utländska investerare är bolån med fast ränta ofta mer meningsfulla. De ger stabilitet och gör ekonomisk planering enklare när du hanterar investeringar från utlandet.
Tips för att köpa ett hus för att få bästa möjliga ränta
Även om du inte kan kontrollera ekonomin eller Federal Reserves politik, kan du kontrollera flera faktorer som påverkar din ränta:
Jämför priser: Nöj dig inte med det första erbjudandet. En jämförelse av bolåneinstitut kan spara dig tusentals kronor under lånets löptid. Olika långivare erbjuder olika räntor och avgifter.
Förbättra din kreditvärdighet: Långivare belönar låntagare med högre kreditvärdighet. Även en liten ökning av din kreditvärdighet kan sänka din ränta.
Öka din kontantinsats: Ju mer du betalar i handpenning, desto mindre risk tar långivaren, vilket ofta leder till bättre räntor.
Sänk din skuldkvot: Betala av befintliga skulder innan du ansöker. Detta visar långivare att du kan hantera din bolånebetalning bekvämt.
Tänk på lånetiden: Medan 30-åriga bolån har lägre månatliga betalningar, har 15-åriga lån vanligtvis lägre räntor och sparar pengar på lång sikt.
Varför utländska investerare väljer Nadlan Capital Group
Vi förstår att det medför unika utmaningar att säkra finansiering som utländsk investerare. Traditionella långivare har ofta strikta krav som kan göra processen frustrerande.
På Nadlan Capital Group specialiserar vi oss på att hjälpa internationella köpare att få tillgång till konkurrenskraftiga finansieringsalternativ. Vårt team känner till allt som rör utländska investerares bolån och vi arbetar med långivare som förstår din situation.
En av våra senaste kunder från Israel delade: ”Nadlan Capital Group fick det som verkade omöjligt att hända. De vägledde oss genom varje steg och hittade finansiering åt oss när andra långivare avvisade oss.”
Dina nästa steg
Om du är redo att gå vidare med ett köp eller vill refinansiera ditt bolån är det nu dags att förhandsgranska. Även om bolåneräntorna fortsätter att stiga, ger det dig en stark förhandlingsposition att ha din finansiering i ordning.
Kontakta Nadlan Capital Group idag för att diskutera din specifika situation. Vi hjälper dig att förstå dina alternativ, jämföra långivare och hitta den finansieringslösning som fungerar bäst för dina investeringsmål.
Oavsett om du köper din första fastighet i USA eller utökar din portfölj, finns vi här för att stödja dig i varje steg på vägen. Låt oss prata om hur vi kan hjälpa dig att lyckas på den amerikanska fastighetsmarknaden.
Vanliga frågor om partihandel med mat och dryck
Vilken bank erbjuder de lägsta bolåneräntorna just nu?
Enligt färska undersökningar erbjuder banker som Chase och Citibank några av de lägsta medianräntorna för bolån. Du bör dock också kontrollera räntorna hos kreditföreningar och specialiserade bolåneföretag. Att jämföra räntor med flera långivare är det bästa sättet att säkerställa att du får den mest konkurrenskraftiga räntan för din situation.
Anses 6.46 % vara en hög bolåneränta?
Även om 6.46 % är högre än de historiskt låga nivåerna 2020–2021, är det inte ovanligt högt med historiska mått mätt. Räntor i intervallet 6–7 % ligger närmare långsiktiga genomsnitt. Nyckeln är att fokusera på om du har råd med den månatliga betalningen och om det är vettigt att köpa nu för dina ekonomiska mål, snarare än att vänta på räntor som kanske aldrig återgår till tidigare låga nivåer.
När bör jag överväga att refinansiera mitt nuvarande bolån?
Många experter föreslår refinansiering när du kan sänka din ränta med minst 1–2 % . Beslutet beror dock på flera faktorer: hur länge du planerar att bo kvar i bostaden, din nuvarande ränta, stängningskostnader och din brytpunkt. Om du betalar 7.5 % nu och kan refinansiera till 6.4 % kan besparingarna vara tillräckligt stora för att motivera stängningskostnaderna.
Hur fungerar rörliga bolån i miljöer med stigande räntor?
Ett bolån med justerbar ränta (ARM) erbjuder en fast ränta under en initial period (vanligtvis 5, 7 eller 10 år) och justeras sedan årligen baserat på marknadsförhållandena. I en miljö med stigande räntor kommer din ränta sannolikt att öka efter att den fasta perioden är slut. ARM-lån kan vara vettiga om du planerar att sälja eller refinansiera innan anpassningsperioden börjar, men de medför större risk än lån med fast ränta.
Vilka faktorer avgör vilken bolåneränta jag faktiskt kommer att få?
Din personliga bolåneränta beror på din kreditvärdighet, kontantinsatsbelopp, skuldkvot, lånetyp och vilken långivare du väljer. Låntagare med kreditvärdighet över 740, kontantinsatser på 20 % eller mer och låg skuldkvot kvalificerar sig vanligtvis för de bästa räntorna. Bostadstypen och om du kommer att bo kvar i huset eller använda det som en investering påverkar också din ränta.